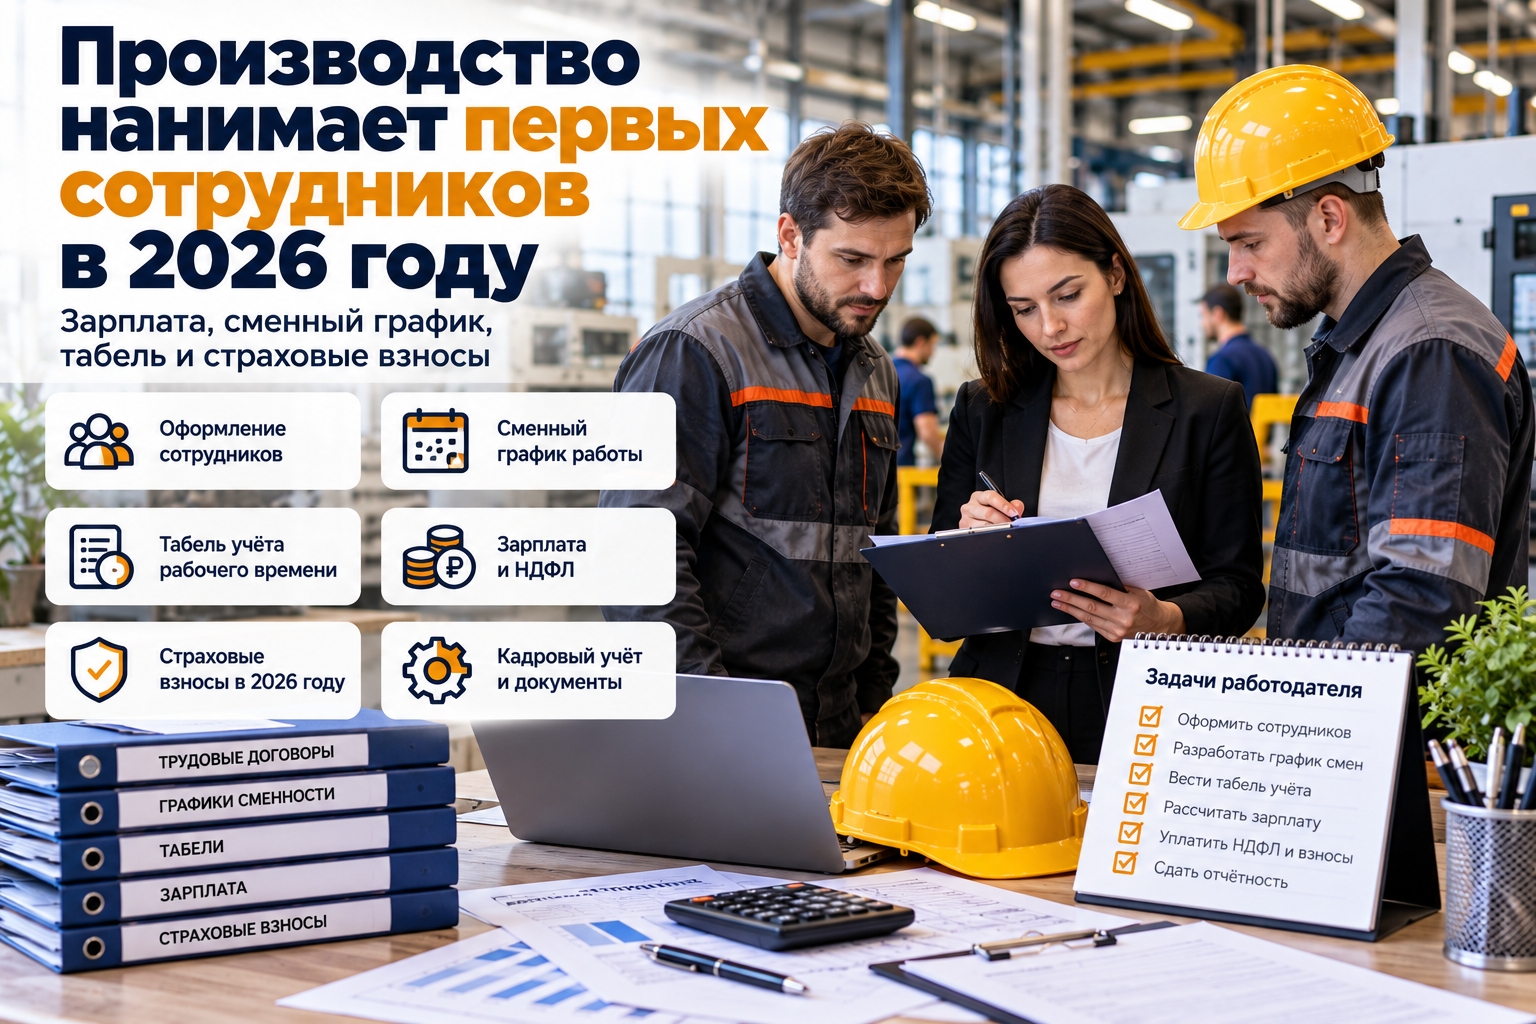
Производство нанимает первых сотрудников в 2026 году: зарплата, сменный график, табель и страховые взносы
1. Когда производству пора нанимать первых сотрудников
На начальном этапе собственник небольшого производства часто старается выполнять несколько функций самостоятельно: закупает сырьё, контролирует оборудование, принимает заказы и занимается отгрузкой. Но по мере роста объёмов становится понятно, что без персонала предприятие не сможет стабильно выпускать продукцию.
Перед наймом работников важно определить, какие задачи необходимо передать сотрудникам и сколько рабочих часов потребуется для выполнения производственного плана.
Например, для небольшого цеха могут понадобиться:
оператор производственного оборудования;
рабочий или помощник оператора;
упаковщик готовой продукции;
кладовщик;
мастер или начальник смены;
специалист по контролю качества;
уборщик производственных помещений.
Необязательно сразу создавать большой штат. Количество работников зависит от производительности оборудования, продолжительности смен, объёма заказов и требований к качеству продукции.
Как определить необходимое количество сотрудников
Сначала рассчитайте плановый выпуск продукции и время, необходимое для его выполнения. Затем определите, какие операции требуют постоянного присутствия человека, а какие можно объединить в рамках одной должности без нарушения требований охраны труда.
Если станок должен работать ежедневно по 16 часов, одного оператора может оказаться недостаточно. При этом нельзя просто составить график, в котором сотрудник будет работать без учёта норм продолжительности рабочего времени и обязательного отдыха.
Для круглосуточного производства необходимо отдельно рассчитать сменность, количество работников и порядок передачи смен.
2. Как правильно оформить сотрудника на производство
Если человек фактически выполняет трудовую функцию под управлением работодателя, соблюдает установленный режим работы и получает оплату за труд, отношения, как правило, необходимо оформлять трудовым договором.
Не следует подменять трудовые отношения договором с самозанятым только ради уменьшения налоговой нагрузки. Если фактические обстоятельства указывают на трудовые отношения, такая схема может повлечь доначисления и ответственность.
Какие документы подготовить
До допуска человека к работе работодателю необходимо организовать оформление документов с учётом должности и условий труда.
Основной комплект обычно включает:
трудовой договор;
документы, предусмотренные законодательством для заключения договора и подтверждения квалификации, если она необходима;
должностную инструкцию или описание трудовой функции, если оно оформляется отдельно;
документы об ознакомлении с локальными нормативными актами;
документы по охране труда и инструктажам;
документы о прохождении обязательного медицинского осмотра, если он предусмотрен для соответствующей работы;
документы о специальной подготовке, обучении или допуске к оборудованию, когда это требуется.
Для отдельных категорий работников и видов производства могут действовать дополнительные требования. Например, допуск к некоторым видам оборудования, работам повышенной опасности или работе с определёнными веществами требует специального обучения, проверки знаний либо медицинских осмотров.
Что указать в трудовом договоре
В договоре следует определить трудовую функцию, место работы, дату начала работы, условия оплаты, режим рабочего времени и отдыха, а также другие обязательные условия.
Если режим конкретного сотрудника отличается от общего режима предприятия, это необходимо корректно отразить в документах.
Для производственных рабочих особенно важно не оставлять неопределёнными вопросы:
продолжительности смены;
времени начала и окончания работы;
перерывов;
порядка чередования рабочих и выходных дней;
оплаты ночной работы;
оплаты сверхурочной работы;
учётного периода при суммированном учёте рабочего времени.
Работодатель также должен выполнить предусмотренные законом действия при оформлении трудовых отношений, включая представление необходимых сведений в Социальный фонд России.
3. Как оформить сменный график на производстве
Сменная работа применяется, когда производственный процесс требует работы в несколько смен либо оборудование должно использоваться в течение продолжительного времени.
Например, предприятие может организовать работу по графику:
два дня работы и два дня отдыха;
дневная и ночная смены;
три смены в течение суток;
работа по индивидуальному графику;
непрерывное производство с несколькими сменными бригадами.
Однако сам по себе график «два через два» не означает, что работодатель автоматически соблюдает нормы рабочего времени. Необходимо проверить продолжительность смен, недельную нагрузку, отдых и другие требования трудового законодательства.
Какие документы нужны для сменной работы
В зависимости от организации труда работодателю могут понадобиться:
правила внутреннего трудового распорядка;
трудовые договоры с условиями о режиме работы;
графики сменности;
положение о суммированном учёте рабочего времени, если он применяется;
формы табеля учёта рабочего времени;
локальные документы об оплате труда и доплатах.
Графики сменности составляются с соблюдением требований Трудового кодекса РФ. В частности, работников, как правило, необходимо знакомить с графиком не позднее чем за месяц до введения его в действие. При разработке графика нужно учитывать ограничения по продолжительности работы и отдыху, а также специальные правила для отдельных категорий работников.
Нельзя планировать работу двух смен подряд для одного сотрудника там, где это запрещено законом.
Что учитывать при графике «два через два»
При графике «два через два» фактическое количество рабочих часов зависит от продолжительности смен и конкретного календарного месяца.
Если сотрудник работает по 12 часов, это не означает, что он может отработать любое количество таких смен без проверки нормы рабочего времени.
Для многих работников при невозможности соблюдать установленную ежедневную или еженедельную продолжительность рабочего времени применяется суммированный учёт рабочего времени. Порядок его введения и учётный период устанавливаются работодателем с соблюдением закона.
Продолжительность рабочего времени за учётный период не должна превышать нормального числа рабочих часов для соответствующего работника. Для отдельных категорий сотрудников действуют сокращённые нормы.
Официальные разъяснения о сменной работе и суммированном учёте можно найти на портале Роструда: https://онлайнинспекция.рф/
4. Суммированный учёт рабочего времени: когда он необходим
На производстве не всегда получается соблюдать обычную пятидневную рабочую неделю. Например, оборудование может работать по сменам, а сотрудники — выходить на работу по скользящему графику.
В таких случаях может применяться суммированный учёт рабочего времени.
Суть этого подхода состоит в том, что рабочее время оценивается не только по отдельным дням или неделям, но и за установленный учётный период.
В зависимости от условий работы учётным периодом может быть месяц, квартал или иной предусмотренный законом период, но обычно не более года. Для работников, занятых на работах с вредными или опасными условиями труда, действуют специальные ограничения.
Как определить норму рабочего времени
При суммированном учёте важно различать:
часы, предусмотренные графиком;
фактически отработанные часы;
нормальное количество рабочих часов за учётный период;
часы, подлежащие оплате как сверхурочные.
Например, если график предполагает 12-часовые смены, нельзя автоматически считать все часы сверх условной пятидневки сверхурочными или, наоборот, считать любой график допустимым только потому, что он заранее утверждён.
Нужно учитывать норму рабочего времени за соответствующий период, индивидуальную норму сотрудника, предусмотренные законом сокращения и исключаемые периоды. Сверхурочная работа определяется по правилам Трудового кодекса РФ с учётом установленного порядка суммированного учёта.
Почему нельзя просто составить удобный график
Неправильно составленный график может привести к переработкам, спорам об оплате труда и необходимости пересчитывать зарплату.
Перед утверждением графика следует проверить:
Какова нормальная продолжительность рабочей недели для сотрудника.
Какой учётный период установлен.
Сколько часов сотрудник должен отработать за этот период.
Предусмотрены ли ночные смены и работа в праздничные дни.
Соблюдаются ли требования к перерывам и отдыху.
Как будут фиксироваться фактические часы работы.
Для производств с несколькими сменами особенно полезно заранее настроить учёт рабочего времени в бухгалтерской программе или отдельной системе.
5. Табель учёта рабочего времени: зачем он нужен
Табель — один из основных документов для расчёта заработной платы. Он помогает определить, сколько времени сотрудник фактически работал, когда находился в отпуске, болел, отсутствовал или выполнял работу в особых условиях.
Для производственного предприятия табель имеет практическое значение не только для бухгалтерии. По нему можно анализировать загрузку персонала, переработки, простои и расходы на оплату труда.
Работодатель вправе использовать самостоятельно разработанную форму табеля либо подходящую унифицированную форму при соблюдении применимых требований.
Что отражать в табеле
В зависимости от принятой системы учёта в табеле отражают:
фактически отработанные часы и дни;
ночные часы;
сверхурочную работу;
работу в выходные и нерабочие праздничные дни;
отпуск;
временную нетрудоспособность;
командировки;
неявки и другие предусмотренные обстоятельства.
Важно, чтобы сведения табеля соответствовали реальной работе сотрудников и подтверждались установленным документооборотом.
Кто отвечает за табель
На небольшом предприятии табель может вести руководитель производства, мастер смены, кадровый специалист или другой назначенный работник. Бухгалтер использует эти данные для расчёта зарплаты.
При этом бухгалтер не должен самостоятельно угадывать, сколько часов отработал сотрудник. Предприятие должно организовать передачу достоверных сведений о рабочем времени и своевременное согласование изменений.
Если сотрудник заменил коллегу, задержался после смены или работал в праздничный день, соответствующие обстоятельства должны быть зафиксированы и оформлены по установленным правилам.
6. Как рассчитать зарплату производственного рабочего
Система оплаты труда зависит от особенностей производства. Работодатель может использовать повременную, сдельную или комбинированную систему при условии соблюдения трудового законодательства.
Повременная оплата
При повременной системе зарплата зависит от установленного оклада или тарифной ставки и учитываемого рабочего времени.
Например, если сотруднику установлен месячный оклад, при расчёте выплаты нужно учитывать условия трудового договора, фактически отработанное время и применимые правила оплаты труда.
Если сотрудник работал не весь месяц, находился в отпуске или отсутствовал по другой причине, расчёт производится с учётом соответствующих обстоятельств.
Сдельная оплата
При сдельной системе заработок зависит от количества произведённых изделий или выполненных операций и установленных расценок.
Для такого расчёта необходимо организовать учёт выпуска продукции и подтверждение результатов работы. Документы должны позволять определить, кто выполнил работу, какое количество продукции принято и по каким расценкам начисляется оплата.
Если оплата зависит от выполнения плана, качества или других показателей, порядок расчёта следует закрепить в локальных документах.
Премии и доплаты
На производстве могут применяться премии за выполнение плана, качество, отсутствие брака или другие результаты. Условия премирования необходимо описать достаточно ясно, чтобы работники понимали, за что и в каком порядке начисляется выплата.
Кроме того, в предусмотренных законом случаях начисляются доплаты за ночную работу, сверхурочную работу, работу в выходные и праздничные дни и иные особые условия труда.
Нельзя считать премии и доплаты необязательными только потому, что предприятие небольшое. Если выплата предусмотрена законом, трудовым договором или действующей системой оплаты труда, её необходимо рассчитывать по установленным правилам.
7. НДФЛ с зарплаты: что должен сделать работодатель
При выплате зарплаты работодатель в общем случае выступает налоговым агентом по налогу на доходы физических лиц.
Это означает, что предприятие рассчитывает НДФЛ, удерживает его из дохода работника и перечисляет в бюджет в установленном порядке.
Важно различать начисленную зарплату и сумму, которую сотрудник получает на руки.
Например, если начисленная зарплата составляет 60 000 рублей и к соответствующей части дохода применяется ставка НДФЛ 13%, то при отсутствии вычетов и иных особенностей:
начисленная зарплата — 60 000 рублей;
НДФЛ — 7 800 рублей;
сумма к выплате — 52 200 рублей.
Это упрощённый пример. Фактический расчёт зависит от налогового статуса работника, вида дохода, применимой ставки, вычетов и других обстоятельств.
Какие ставки НДФЛ применяются в 2026 году
Для основной налоговой базы резидентов РФ действует прогрессивная шкала. В общем случае применяются ставки:
13% — к части соответствующего годового дохода до 2,4 млн рублей;
15% — к части от 2,4 до 5 млн рублей;
18% — к части от 5 до 20 млн рублей;
20% — к части от 20 до 50 млн рублей;
22% — к части свыше 50 млн рублей.
Повышенная ставка применяется к соответствующей части дохода, а не ко всей сумме заработка. Для отдельных видов доходов и категорий физических лиц действуют специальные правила.
С 2026 года также предусмотрены изменения в отношении доходов от трудовой деятельности граждан государств ЕАЭС. Поэтому при найме иностранных работников важно проверять их статус и актуальные правила налогообложения.
Актуальная информация публикуется на официальном сайте ФНС России: https://www.nalog.gov.ru/new2026/
8. Страховые взносы за работников в 2026 году
Помимо зарплаты и НДФЛ, работодателю необходимо учитывать страховые взносы. Они увеличивают расходы предприятия на персонал и должны включаться в финансовую модель производства.
Для плательщиков, применяющих общий тариф, в 2026 году действует единый тариф страховых взносов:
30% — в пределах единой предельной величины базы;
15,1% — с выплат сверх этой величины.
Единая предельная величина базы на 2026 год составляет 2 979 000 рублей на одного работника нарастающим итогом с начала года. Для отдельных категорий работодателей предусмотрены специальные тарифы и условия.
Кроме того, могут начисляться взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний. Их тариф зависит, в частности, от класса профессионального риска и других применимых правил.
Официальная информация ФНС: https://www.nalog.gov.ru/rn77/ip/prem_employ/
Пример расчёта расходов на одного сотрудника
Предположим, что работнику начисляется 60 000 рублей в месяц, а работодатель применяет общий тариф страховых взносов 30%. Для простоты предположим, что вся сумма облагается по этому тарифу и нет специальных условий.
Расчёт:
начисленная зарплата — 60 000 рублей;
страховые взносы по общему тарифу — 18 000 рублей;
совокупные расходы работодателя до учёта иных затрат — 78 000 рублей.
Дополнительно могут возникнуть взносы на травматизм, расходы на медицинские осмотры, обучение, спецодежду и средства индивидуальной защиты, если они требуются для соответствующих работ.
НДФЛ в этом примере не прибавляется к зарплате как дополнительный расход работодателя: он удерживается из дохода сотрудника. Поэтому для бюджета производства важно отдельно учитывать начисленную зарплату и страховые взносы.
9. Сколько стоит содержать небольшую производственную бригаду
Рассмотрим условный пример: предприятие нанимает пять работников, каждому начисляется 60 000 рублей в месяц, а к выплатам применяется общий тариф страховых взносов 30%.
Расходы на оплату труда составят:
зарплата пяти работников — 300 000 рублей;
страховые взносы по общему тарифу — 90 000 рублей;
всего — 390 000 рублей в месяц до учёта дополнительных расходов.
Это пример для предварительного планирования, а не универсальный норматив. Реальные затраты зависят от графиков, премий, отпусков, больничных, ночных смен, доплат, применимых тарифов взносов и условий производства.
При составлении бюджета также следует учитывать:
подбор и оформление работников;
обязательные медицинские осмотры;
обучение и проверку знаний;
спецодежду и средства индивидуальной защиты;
охрану труда;
отпускные и выплаты при временной нетрудоспособности в соответствии с установленными правилами;
кадровое сопровождение и расчёт зарплаты;
возможные затраты на замену сотрудников и обучение новых работников.
Если учитывать только оклад, производственный бюджет может оказаться существенно ниже реальных затрат.
10. Как включить расходы на персонал в себестоимость продукции
Расходы на персонал — одна из составляющих себестоимости. Чтобы определить фактическую стоимость выпуска продукции, предприятию необходимо правильно распределять оплату труда и связанные с ней начисления.
В зависимости от организации производства затраты могут относиться к прямым или косвенным расходам. Например, оплата труда рабочих, непосредственно занятых выпуском конкретной продукции, может учитываться в составе прямых производственных затрат при выполнении соответствующих условий. Зарплата административного персонала обычно учитывается иначе.
Пример расчёта
Предположим, что зарплата производственной бригады составляет 300 000 рублей, а страховые взносы по принятому для примера тарифу — 90 000 рублей. Общие затраты на труд составляют 390 000 рублей.
Если за месяц выпущено 3 000 единиц продукции и вся указанная сумма обоснованно относится к этому объёму, условные затраты на труд в расчёте на единицу составят:
390 000 ÷ 3 000 = 130 рублей на единицу продукции.
В реальном учёте расчёт может отличаться: необходимо учитывать незавершённое производство, брак, простои, распределение косвенных расходов и другие особенности предприятия.
Ошибки в распределении затрат приводят к неправильной себестоимости. В результате компания может устанавливать цены ниже экономически обоснованного уровня и не замечать, что отдельные изделия фактически убыточны.
11. Какие отчёты и документы нужны работодателю
Найм сотрудников создаёт не только обязанности по выплате зарплаты, но и обязанности по налоговой, страховой и кадровой отчётности.
В зависимости от статуса работодателя и наличия работников необходимо организовать:
расчёт и выплату заработной платы;
расчёт и перечисление НДФЛ;
расчёт и уплату страховых взносов;
представление расчёта по страховым взносам;
представление расчёта 6-НДФЛ;
представление необходимых сведений в СФР, включая соответствующие подразделы формы ЕФС-1;
ведение кадровых документов и учёта рабочего времени;
хранение первичных документов и подтверждений начислений.
Состав отчётности, сроки представления и порядок уплаты зависят от конкретной ситуации. В 2026 году в налоговом администрировании предусмотрены изменения, поэтому использовать старый календарь отчётности без проверки не стоит.
Актуальные формы и сроки следует проверять на официальных ресурсах ФНС России и Социального фонда России.
12. Особенности найма иностранных работников
Если производственное предприятие нанимает иностранных граждан, необходимо проверить не только условия оплаты труда, но и правовое основание их работы в России.
Порядок оформления зависит от гражданства, миграционного статуса, наличия разрешительных документов и других обстоятельств. Для отдельных категорий работников предусмотрены специальные правила и исключения.
Работодателю может потребоваться:
проверить документы работника;
определить, какие разрешения или патенты необходимы;
проверить ограничения по территории и виду деятельности, если они применяются;
выполнить предусмотренные законом уведомительные обязанности;
правильно определить порядок налогообложения выплат;
учитывать специальные требования к отдельным категориям иностранных граждан.
Ошибки в оформлении иностранного сотрудника могут привести к штрафам и другим последствиям. Поэтому перед заключением договора необходимо проверить правила, применимые именно к этому работнику.
13. Типичные ошибки при оформлении первых работников
На практике производственные компании часто допускают ошибки, пытаясь упростить кадровые процессы.
Ошибка 1. Допуск сотрудника к работе без надлежащего оформления.
Фактический допуск к работе без соблюдения требований трудового законодательства может повлечь ответственность работодателя.
Ошибка 2. Использование неподходящего договора.
Если отношения по существу являются трудовыми, гражданско-правовой договор не устраняет обязанности работодателя.
Ошибка 3. Сменный график без проверки нормы рабочего времени.
Заранее составленный график не отменяет требования соблюдать установленные ограничения по продолжительности труда и отдыху.
Ошибка 4. Табель заполняется формально.
Если данные табеля не соответствуют фактически отработанному времени, расчёт зарплаты и доплат может оказаться неверным.
Ошибка 5. Не учитываются доплаты за особые условия работы.
Ночные часы, сверхурочная работа и работа в выходные или праздничные дни требуют отдельной проверки порядка оформления и оплаты.
Ошибка 6. В бюджет включается только зарплата.
Страховые взносы, охрана труда, обязательные медицинские осмотры и другие расходы могут существенно увеличить стоимость содержания персонала.
Ошибка 7. Отчётность готовится в последний момент.
Без системного календаря легко пропустить срок представления документов или перечисления обязательных платежей.
14. Как организовать кадровый и зарплатный учёт без лишней нагрузки
На старте производства собственнику необходимо одновременно контролировать закупки, оборудование, продажи, качество продукции и финансовые потоки. Если все кадровые и расчётные задачи ведутся вручную, вероятность ошибок растёт вместе с количеством сотрудников.
Чтобы организовать процесс, полезно внедрить понятный порядок взаимодействия между руководителем производства и бухгалтерией.
Рекомендуемый порядок работы
До начала работы сотрудника подготовить и оформить необходимые документы.
Утвердить режим работы и при необходимости график сменности.
Назначить ответственного за учёт рабочего времени.
Установить даты передачи табеля в бухгалтерию.
Своевременно передавать сведения об отпусках, больничных, ночных сменах и переработках.
Ежемесячно проверять начисления зарплаты, НДФЛ и страховых взносов.
Сверять расходы на персонал с бюджетом производства.
Проверять актуальность форм и сроков отчётности.
Для небольшого предприятия необязательно сразу создавать собственную кадровую службу. Часть задач можно автоматизировать или передать специалистам на бухгалтерское сопровождение, сохранив за работодателем принятие кадровых решений и контроль производственного процесса.
15. Чем может помочь бухгалтерское сопровождение производства
Профессиональное бухгалтерское сопровождение помогает организовать расчёт зарплаты, учёт расходов на персонал и подготовку обязательной отчётности.
Для производственной компании особенно важно, чтобы бухгалтер понимал взаимосвязь между рабочими сменами, табелями, начислениями и себестоимостью продукции.
В рамках сопровождения могут решаться задачи:
расчёт заработной платы и предусмотренных доплат;
расчёт НДФЛ и страховых взносов;
подготовка налоговой и страховой отчётности;
проверка первичных документов по оплате труда;
организация учёта расходов на персонал;
помощь в настройке обмена данными между производством и бухгалтерией;
консультации по налоговым и бухгалтерским вопросам;
контроль сроков подачи отчётности и уплаты обязательных платежей.
Конкретный состав услуг определяется договором и потребностями предприятия.
Найм первых сотрудников — важный этап развития производства. Чтобы предприятие работало стабильно, необходимо заранее продумать оформление работников, сменные графики, учёт рабочего времени, расчёт зарплаты, страховые взносы и отчётность.
Главное — не ограничиваться суммой оклада при расчёте расходов на персонал. Нужно учитывать обязательные начисления, доплаты, затраты на охрану труда и другие расходы, связанные с работой сотрудников. Только тогда собственник сможет точнее рассчитать себестоимость продукции, определить финансовую нагрузку и планировать развитие бизнеса.
«Бухгалтерия.ПРО» помогает ИП и ООО организовать бухгалтерский и налоговый учёт, расчёт заработной платы и подготовку отчётности. Мы работаем с компаниями разных отраслей по всей России дистанционно.
Важно: Статья носит исключительно ознакомительный характер. Автор — Савицкая О.О. Для получения более подробной и достоверной информации, актуальной именно для вашей ситуации, а также для расчёта стоимости бухгалтерского обслуживания — свяжитесь с нами по телефону или через форму на сайте. Мы несём ответственность за содержание статьи.
Свяжитесь с нами прямо сейчас:
📞 Телефон: +7(903)127-83-18
✉️ Email: buh@probuh.pro
🏢 Наши офисы (оба работают для вас):
· Киевское шоссе, 22-й километр, 4, стр. 2, корп. Г, район Солнцево, Западный административный округ (БЦ Comcity)
· Киевское шоссе, 6, строение 1, Москва, 119620, район Солнцево, Западный административный округ
🌐 Сайт: https://probuh.pro